Un chauffe-eau qui lâche un mardi soir, une facture de garage qu’il faut payer pour retrouver sa voiture, un loyer à compléter avant la fin de la semaine. Quand l’argent manque d’un coup, on veut une réponse tout de suite.
Ce guide explique ce qu’est un prêt urgent, quand il se justifie, quels délais prévoir, ce qu’il faut pour être admissible et où il s’arrête. Pas de promesse de minute ici, seulement ce qui se passe vraiment.
Qu’est-ce qu’un prêt urgent
Un prêt urgent est un prêt personnel demandé pour couvrir une dépense imprévue qui ne peut pas attendre la prochaine paie. Le mot «urgent» décrit le besoin de l’emprunteur, pas un produit à part avec ses propres règles. Le contrat, le taux et le remboursement sont ceux d’un prêt à la consommation ordinaire.
Urgent ou rapide: quelle différence
Tout prêt rapide vise une réponse en peu de temps. Ce qui change avec le besoin urgent, c’est le contexte: une dépense précise, une date limite, et souvent la pression de décider vite.
Le traitement du dossier, lui, reste le même. Et c’est justement cette pression qu’il faut surveiller, parce qu’elle pousse à signer sans lire.
Ce que les gens cherchent vraiment
Quand la situation presse, certaines personnes tapent «prêt express 911» ou «prêt 911 express» dans un moteur de recherche. Ces expressions n’ont aucune définition officielle. Derrière, on trouve toujours la même demande: obtenir de l’argent rapidement, en sachant ce que ça va coûter.
Comment fonctionne le remboursement
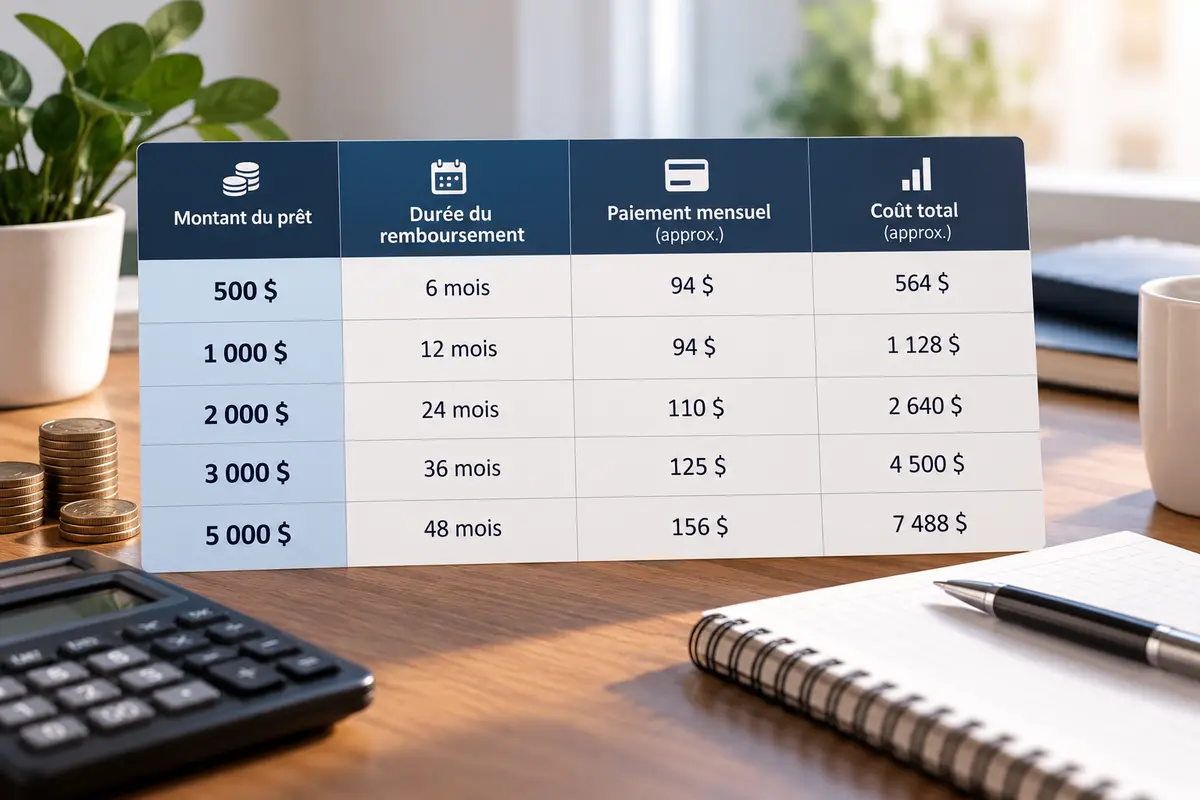
Ce type de prêt se rembourse le plus souvent par paiements fixes, à chaque paie ou chaque mois, sur une durée indiquée au contrat. Chaque paiement contient une part de capital et une part d’intérêts.
Plus la durée est longue, plus le paiement baisse, mais plus le coût total monte. En général, vous pouvez aussi rembourser plus tôt, en tout ou en partie. Vérifiez ce point au contrat avant de signer.
Dans quelles situations un prêt urgent est justifié
Un prêt urgent a du sens quand trois choses se rejoignent: la dépense est nécessaire, elle ne peut pas attendre, et vous savez comment vous allez rembourser. Voici des cas qui reviennent souvent:
- Une réparation automobile qui vous empêche d’aller travailler
- Un bris de chauffage, de plomberie ou de chauffe-eau, surtout en hiver
- Des frais dentaires ou de santé non couverts par votre assurance
- Un déplacement imprévu auprès d’un proche
- Une facture essentielle (électricité, loyer) à régler avant une coupure ou un avis
Dans chaque cas, la question de départ est la même: qu’est-ce qui se passe si j’attends dix jours? Si la réponse est «je perds mon travail», «la maison devient invivable» ou «les frais s’accumulent», on parle d’un vrai besoin. Si la réponse est «rien de grave», il y a presque toujours une autre option moins coûteuse.
Quand il vaut mieux attendre
Un achat en solde, un voyage, une dépense de confort: ce n’est pas urgent, même si ça en donne l’impression. Même chose quand votre budget est déjà serré et que le remboursement n’y entre pas.
Dans ce cas, mieux vaut d’abord appeler votre créancier pour demander un délai. Et si vous cherchez un prêt 911 express pour payer un autre prêt, arrêtez-vous un moment avant de continuer.
Les signaux d’alarme
Certains signes devraient vous faire reculer, peu importe l’urgence. Un prêteur qui demande de l’argent avant d’approuver votre dossier. Une promesse d’approbation à 100 % ou de fonds «en dix minutes garanties».
Un contrat qu’on refuse de vous envoyer avant la signature. Un taux ou un total à rembourser que personne ne veut préciser. Si l’un de ces points apparaît, fermez la page et cherchez ailleurs.
Délais réels d’obtention
Approbation et réception des fonds
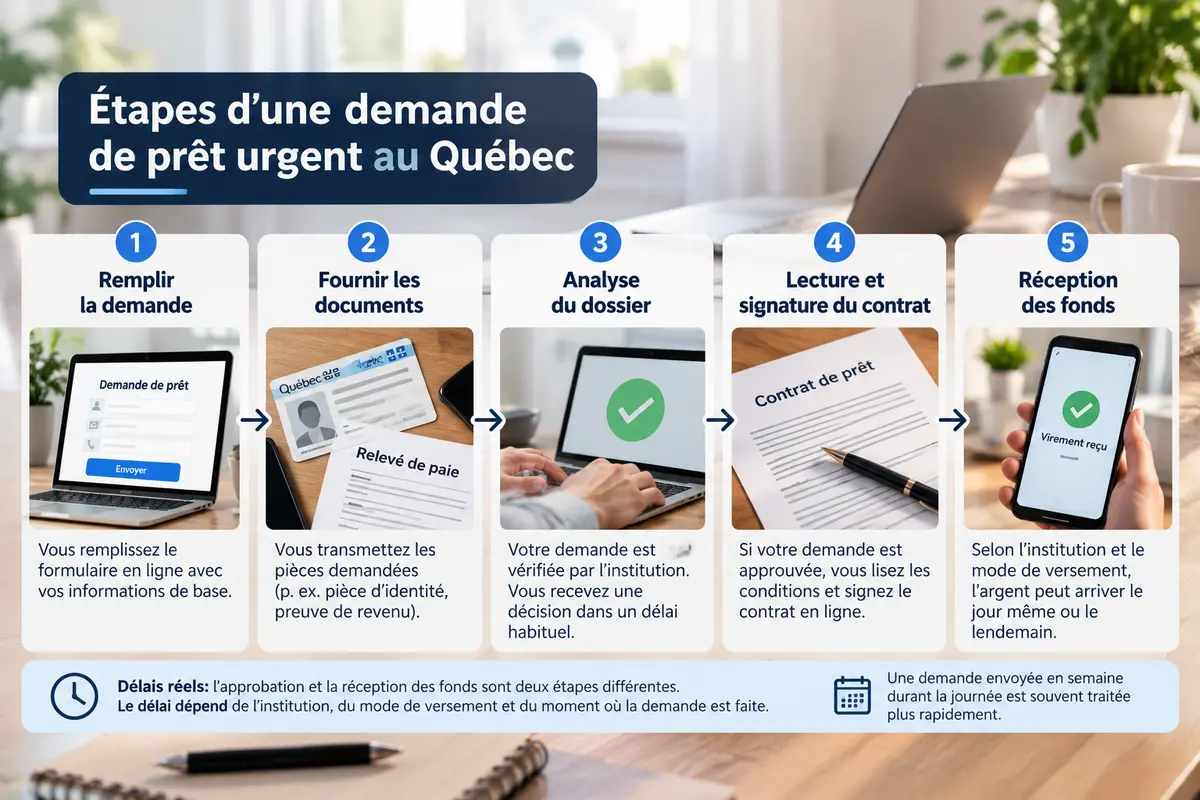
Ce sont deux étapes différentes. L’approbation est la réponse à votre demande. La réception des fonds, elle, dépend de l’institution, du mode de versement et de l’heure à laquelle la demande est faite.
Une demande envoyée un dimanche soir ne suit pas le rythme d’une demande envoyée un mardi matin. Nous ne promettons jamais un virement instantané.
Chez les prêteurs en ligne, la réponse arrive en général entre quelques heures et un ou deux jours. Le versement par dépôt direct ou virement électronique suit ensuite en un à trois jours ouvrables, parfois le jour même, une fois l’offre acceptée.
Ce qui peut ralentir un dossier
Un document manquant, une pièce d’identité illisible, un numéro de compte erroné, une vérification supplémentaire: chacun peut ajouter quelques heures, parfois un jour.
Les délais bancaires comptent aussi, surtout les fins de semaine et les jours fériés. Envoyer un dossier complet du premier coup reste le meilleur moyen d’aller vite sans brûler d’étapes.
À quoi ressemble un parcours typique
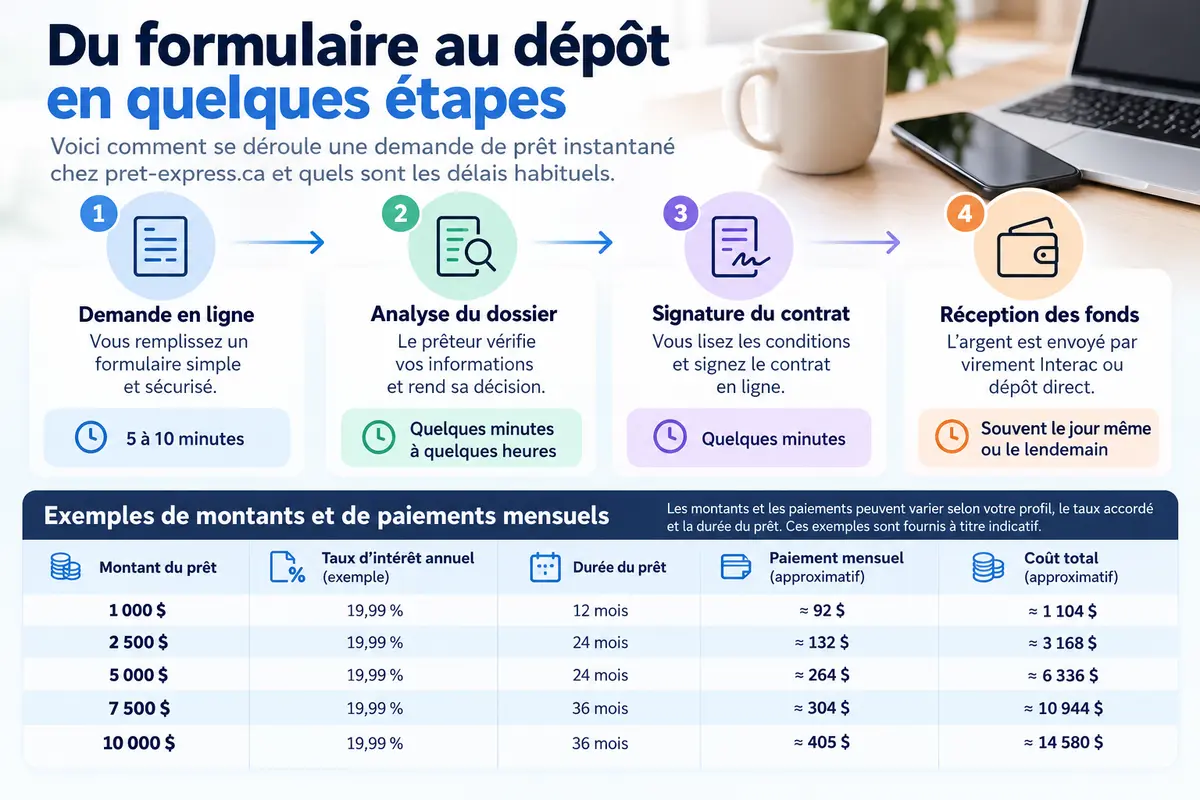
Prenons un exemple: un mardi matin, vous envoyez votre demande avec tous vos documents. La vérification se fait dans la journée, vous recevez la décision, vous lisez le contrat et vous le signez.
Selon l’institution et le mode de versement, l’argent peut arriver le jour même ou le lendemain. Le même dossier envoyé un samedi soir attendra probablement le lundi. Ce n’est pas de la mauvaise volonté, c’est le calendrier bancaire.
Comment gagner quelques heures
Vous ne contrôlez pas la banque, mais vous contrôlez votre dossier. Quelques gestes simples aident:
- Préparer vos pièces avant d’ouvrir le formulaire
- Vérifier deux fois le numéro de compte et le courriel
- Faire la demande en semaine, pendant la journée, quand c’est possible
- Rester joignable après l’envoi, au cas où il manque une information
Conditions d’éligibilité
Critères de base
En général, un prêteur demande de remplir ces conditions:
- Avoir 18 ans ou plus et résider au Québec
- Recevoir un revenu régulier (emploi, prestations, pension)
- Avoir un compte bancaire canadien à son nom
- Fournir une pièce d’identité valide et des coordonnées à jour
Selon le prêteur, un revenu net minimal est exigé, souvent entre 1 200 $ et 2 000 $ par mois. Les prestations et la pension comptent généralement, pourvu qu’elles soient régulières.
Côté pièces, on demande une ou deux pièces d’identité (dont une avec photo), une preuve de revenu, parfois trois mois de relevés bancaires et un spécimen de chèque. La vérification bancaire en ligne (IBV) peut remplacer les relevés.
Et le crédit?
Votre dossier de crédit compte, mais il n’est pas le seul critère. Plusieurs prêteurs regardent aussi vos revenus et votre capacité à rembourser. Le taux d’approbation est élevé pour de nombreux profils, mais l’approbation n’est jamais garantie. Chaque dossier est évalué au cas par cas.
Si votre revenu n’est pas un salaire
Travailleur autonome, prestataire d’un programme, retraité: votre situation est évaluée comme les autres, mais la preuve de revenu change. Un relevé de compte, un avis de cotisation ou une lettre de prestations remplace alors le talon de paie.
Expliquez simplement d’où vient votre argent et à quelle fréquence il arrive. Un dossier clair est plus facile à traiter qu’un dossier parfait.
Documents à préparer
Gardez sous la main une pièce d’identité avec photo, une preuve de revenu récente (talon de paie, relevé de prestations ou avis de pension) et un spécimen de chèque ou les coordonnées de votre compte.
Si votre adresse a changé récemment, prévoyez un document qui la confirme. Avoir tout ça prêt avant de commencer fait gagner du temps et évite les allers-retours.
Comment faire la demande (étapes)
Voici comment se déroule une demande en ligne, de la première question jusqu’au dépôt:
- Calculez le montant exact dont vous avez besoin, pas un dollar de plus.
- Remplissez le formulaire de demande en ligne.
- Envoyez les pièces demandées (identité, preuve de revenu, coordonnées bancaires).
- Attendez la vérification et la décision.
- Lisez le contrat: TAEG, total à rembourser, montant et date de chaque paiement.
- Signez seulement si tout est clair, puis attendez le versement selon le mode choisi.
Gardez les étapes 1 et 5 pour vous. Ce sont elles qui évitent les mauvaises surprises.
Ce qu’il faut lire dans le contrat
Prenez cinq minutes, même si vous êtes pressé. Cherchez ces éléments:
- Le TAEG et le taux d’intérêt, écrits en toutes lettres
- Le montant total à rembourser, intérêts et frais compris
- La date et le montant de chaque paiement
- Les frais en cas de retard ou de paiement manqué
- Les conditions pour rembourser plus tôt
Si un point n’est pas clair, posez la question avant de signer, pas après.
Montants disponibles
Le montant d’un prêt urgent dépend de votre revenu, de vos dettes actuelles et de la capacité de remboursement que le prêteur constate.
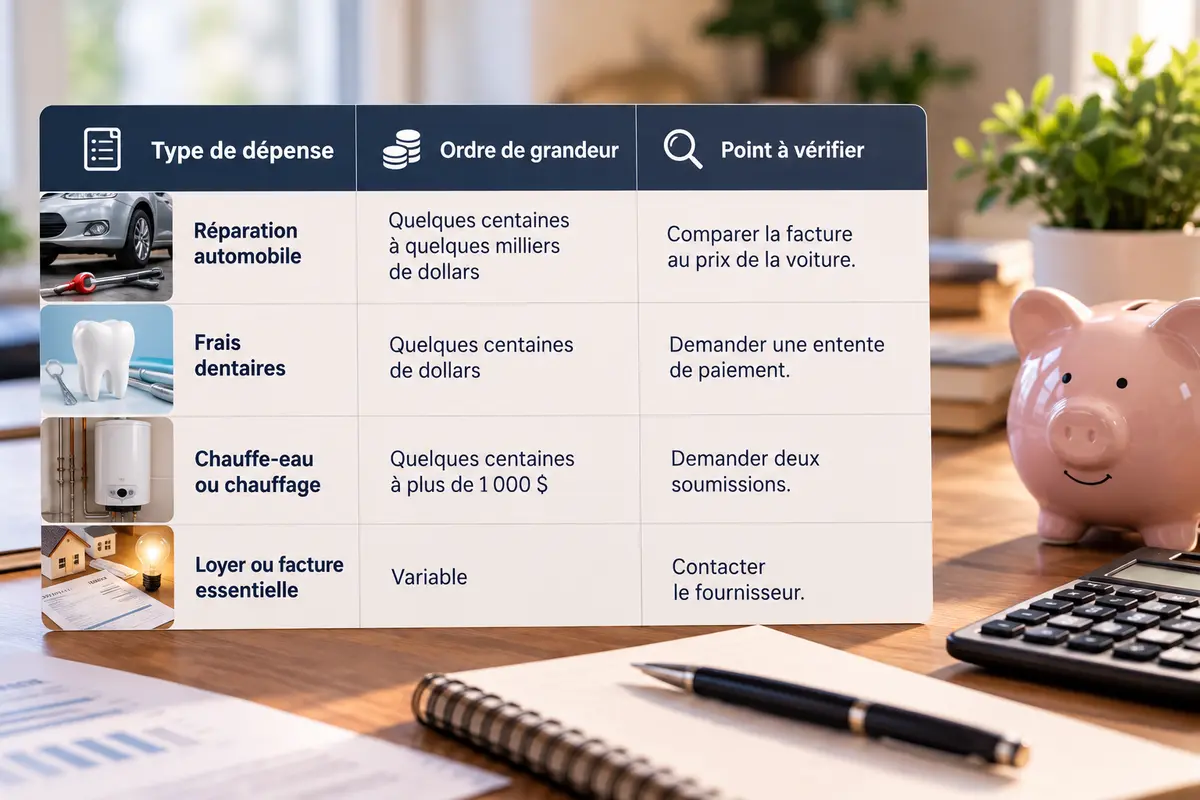
Sur le marché, les offres vont d’environ 500 $ à 50 000 $ ou plus, mais pour une dépense urgente on demande le plus souvent entre quelques centaines et quelques milliers de dollars. Voici quelques ordres de grandeur pour situer les besoins, à titre indicatif seulement:
| Type de dépense | Ordre de grandeur | Point à vérifier |
|---|---|---|
| Réparation automobile | Quelques centaines à quelques milliers de dollars | Comparer la facture au prix de la voiture |
| Frais dentaires | Quelques centaines de dollars | Demander une entente de paiement à la clinique |
| Chauffe-eau ou chauffage | Quelques centaines à plus de 1 000 $ | Demander deux soumissions si le temps le permet |
| Loyer ou facture essentielle | Variable | Appeler le propriétaire ou le fournisseur d’abord |
Empruntez le minimum nécessaire. Un petit montant se rembourse plus vite et coûte moins cher en intérêts.
Le coût total, pas seulement le paiement
Un paiement de 80 $ par paie a l’air facile à porter. Ce qui compte, c’est combien de paies il reste et ce que vous aurez rendu au bout du compte.
Demandez toujours le montant total à rembourser, puis soustrayez ce que vous avez emprunté: la différence, c’est le coût réel du prêt. Comparez ce chiffre d’une offre à l’autre, plutôt que la mensualité seule.
Avantages et inconvénients d’un prêt urgent
Avantages
Une demande en ligne évite les déplacements. La réponse peut arriver rapidement, selon le dossier. Le montant couvre une dépense précise, et les paiements sont fixés à l’avance, ce qui permet de planifier. Pour une dépense qui ne peut pas attendre, c’est parfois la seule voie réaliste.
Inconvénients
Le coût d’un prêt rapide est généralement plus élevé que celui d’une marge de crédit ou d’un prêt bancaire traditionnel. La rapidité laisse peu de temps pour comparer. Et un prêt mal calculé peut créer un nouveau problème au lieu d’en régler un. C’est pourquoi la lecture du contrat n’est pas facultative.
Les autres options à regarder d’abord
Avant de demander quoi que ce soit, prenez dix minutes pour voir ce qui existe. Une marge de crédit déjà ouverte coûte souvent moins cher. Une entente de paiement avec le fournisseur ou la clinique évite parfois d’emprunter.
Une avance sur salaire auprès de l’employeur, ou un coup de main d’un proche, peut aussi suffire. Si aucune de ces voies ne fonctionne, le prêt devient une option raisonnable, pas un réflexe.
Cadre réglementaire au Québec
Qui encadre les prêts à la consommation
Au Québec, le prêt à la consommation est encadré par la Loi sur la protection du consommateur (LPC), appliquée par l’Office de la protection du consommateur (OPC). L’Autorité des marchés financiers (AMF) encadre, pour sa part, d’autres produits et services financiers.
À savoir avant de signer
- L’OPC délivre le permis de prêteur d’argent. Vérifiez que votre prêteur en détient un.
- Le contrat doit indiquer clairement le taux, le TAEG, les frais et le total à rembourser.
- Au Canada, le taux d’intérêt criminel maximal est de 35 % (TAEG) depuis le 1er janvier 2025.
- Aucun frais ne devrait être exigé avant l’approbation de votre prêt.
- L’approbation n’est jamais garantie, et un virement instantané non plus.
Emprunter de façon responsable en situation d’urgence
Calculer avant de signer
Posez-vous trois questions. Quel montant exact me faut-il? Combien puis-je payer à chaque paie sans sauter l’épicerie? Quand le prêt sera-t-il fini? Si la réponse à la troisième vous fait hésiter, c’est un signal à prendre au sérieux.
Si le remboursement devient difficile
Parlez à votre prêteur dès que vous voyez le problème venir, pas après le premier retard. Beaucoup de prêteurs préfèrent s’entendre sur un arrangement.
Vous pouvez aussi consulter une ACEF (Association coopérative d’économie familiale), qui aide gratuitement à revoir un budget. Éviter de rembourser un prêt avec un autre prêt est la règle la plus simple à retenir.
Pourquoi choisir pret-express.ca
Quand on cherche un prêt express 911, on veut de la clarté avant de la vitesse. Chez pret-express.ca, la demande se fait en ligne, le coût est présenté avant la signature et chaque dossier est évalué avec soin.
Vous pouvez lire les conditions, poser vos questions et prendre votre décision sans être pressé par quelqu’un au bout du fil.
Le formulaire se remplit à toute heure, mais l’analyse suit les heures de traitement du prêteur: une demande envoyée en semaine, en journée, est en général traitée plus vite. Si votre besoin est un peu différent, voyez aussi notre page sur le prêt rapide 24/7 ou celle du prêt argent rapide.
Prêt à avancer? Faire une demande de prêt en quelques minutes, sans engagement avant de lire votre contrat.
Foire aux questions
Un prêt urgent peut-il être approuvé en quelques minutes?
Parfois la réponse arrive vite, mais cela dépend du dossier et de l’heure de la demande. L’approbation n’est jamais garantie. La réception des fonds dépend ensuite de l’institution et du mode de versement.
Quelle est la différence avec un prêt rapide classique?
Dans les faits, il n’y en a pas beaucoup. Le contrat et le traitement sont les mêmes. Ce qui change, c’est le contexte: une dépense précise avec une date limite, donc plus de pression à décider.
Puis-je obtenir un prêt urgent avec un mauvais crédit?
C’est possible pour certains profils, car plusieurs prêteurs regardent aussi le revenu et la capacité de rembourser. Rien n’est garanti. Comparez le TAEG et le total à payer avant de signer, surtout si votre dossier de crédit est fragile.
Émilie Beaumont
Émilie Beaumont est une experte en finances personnelles spécialisée dans le crédit rapide, les prêts à court terme et les solutions de financement en ligne.
Elle s’intéresse particulièrement aux besoins des consommateurs québécois qui recherchent un accès simple et rapide au crédit, notamment lorsque leur situation financière ne correspond pas aux critères traditionnels des banques.
Grâce à son expertise en matière de crédit à la consommation, de gestion budgétaire et de remboursement, Émilie aide les lecteurs à mieux comprendre les différentes options qui s’offrent à eux avant de faire une demande.
Elle porte une attention particulière aux taux d’intérêt, aux conditions de remboursement, aux critères d’admissibilité et au coût réel d’un prêt. Son objectif est de transformer les informations financières complexes en conseils clairs, pratiques et faciles à appliquer.
Expertise: Crédit rapide · Prêts à court terme · Prêts en ligne · Finances personnelles · Gestion budgétaire · Crédit à la consommation · Emprunt responsable