Qu’est-ce qu’un prêt sans vérification bancaire, au juste? Dit comme ça, on croit à un prêt où personne ne regarde rien. Ce n’est pas le cas.
L’expression veut plutôt dire qu’on vérifie autrement: en ligne, en quelques minutes, sans que vous ayez à scanner des relevés ou à courir après un talon de paie. Dans ce guide, on explique comment ça marche, ce qu’on demande réellement et où sont les limites.
Qu’est-ce que la vérification bancaire instantanée (IBV)
L’IBV, pour «instant bank verification», est une méthode qui permet au prêteur de confirmer votre situation financière directement à partir de votre compte.
Vous vous connectez à votre banque par un service sécurisé, vous donnez votre consentement, et le prêteur reçoit un aperçu de vos opérations récentes. C’est tout. Le reste du travail se fait de son côté.
Un accès en lecture seule
Le point important, c’est que l’accès sert à consulter, pas à agir. Le prêteur ne peut ni retirer de l’argent, ni déplacer des fonds, ni modifier votre compte. Il voit un historique d’opérations, comme il verrait un relevé. Et c’est vous qui décidez de l’autoriser ou non, pas lui.
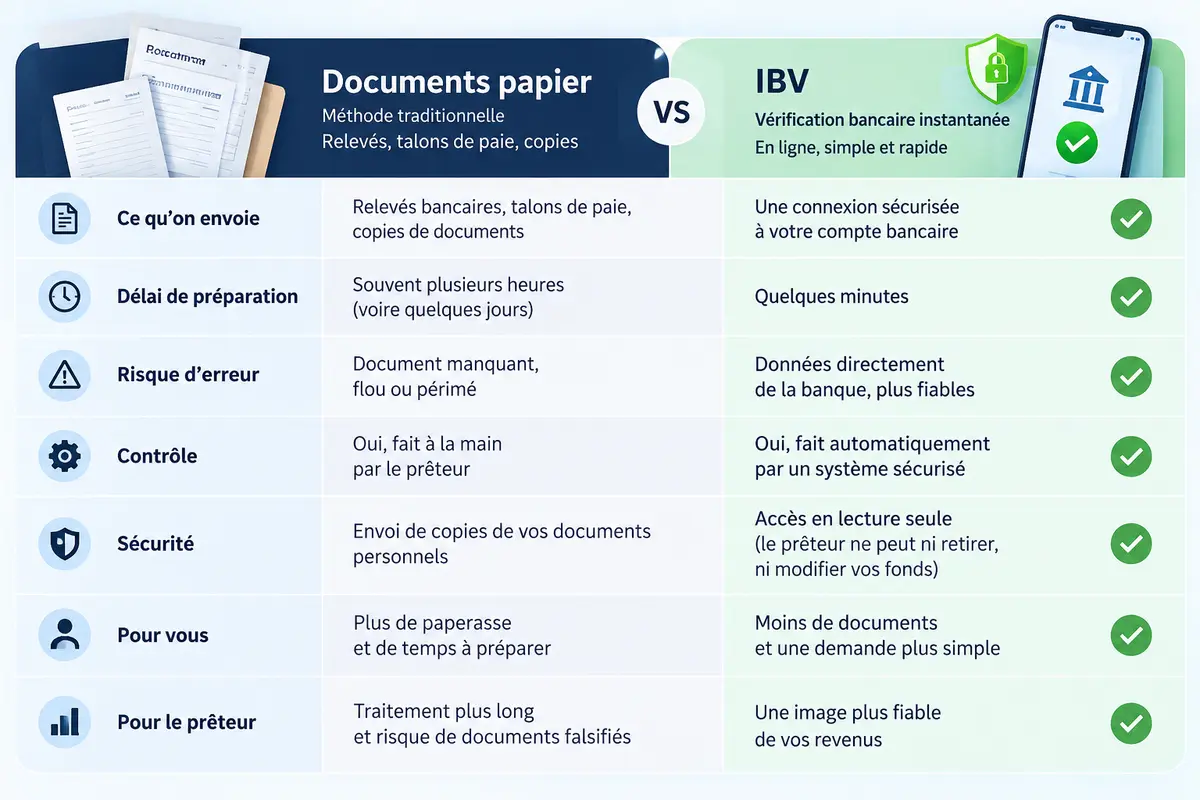
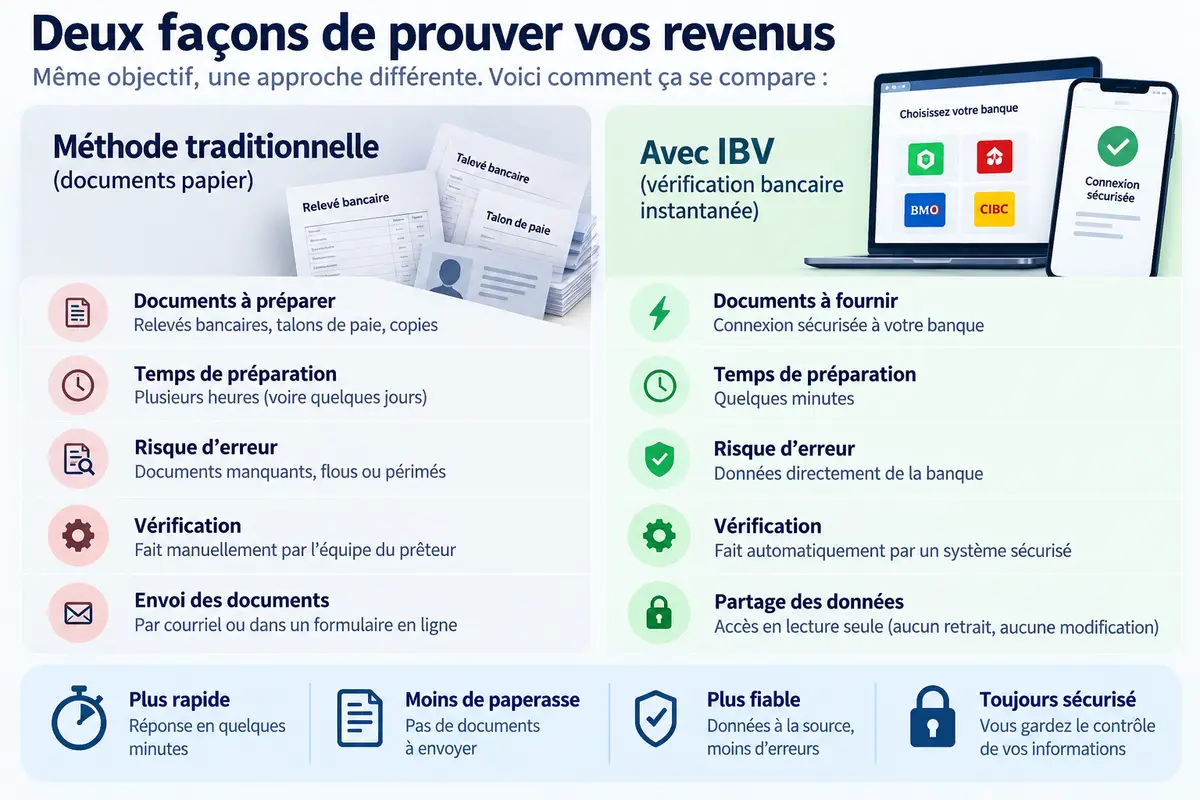
IBV et documents papier: ce qui change
| Critère | Documents papier | IBV |
|---|---|---|
| Ce qu’on envoie | Relevés, talons de paie, copies | Une connexion sécurisée à la banque |
| Délai de préparation | Souvent plusieurs heures | Quelques minutes |
| Risque d’erreur | Document manquant, flou ou périmé | Données directement de la banque |
| Contrôle | Oui, fait à la main | Oui, fait automatiquement |
Pourquoi tant de prêteurs l’utilisent
L’IBV accélère le dossier. Elle réduit aussi les erreurs et les documents falsifiés, ce qui protège le prêteur et l’emprunteur. Pour vous, c’est moins de paperasse.
Pour lui, c’est une image plus fiable de vos revenus. C’est pour ça que beaucoup de gens qui tapent «pret sans document» finissent sur une page qui parle d’IBV.
Un exemple concret
Imaginons que vous gagnez un salaire aux deux semaines. Au lieu d’envoyer trois talons de paie, vous autorisez la lecture de votre compte.
Le prêteur y voit votre dépôt revenir toutes les deux semaines, à peu près au même montant. C’est la même information que les talons de paie, mais lue à la source, et sans que vous ayez à retrouver un document dans un tiroir.
Pourquoi aucun prêteur responsable n’élimine totalement la vérification
Un prêteur sérieux doit savoir à qui il prête et si l’emprunteur peut rembourser. Peu importe le mot qu’on met dessus, ça passe par une forme de contrôle.
Un prêt sans vérification bancaire, au sens de «personne ne regarde jamais rien», n’existe pas de façon responsable. Ce qui existe, c’est un contrôle plus léger pour vous.
Le terme marketing et la réalité
Quand une publicité parle d’un «prêt sans document», elle veut en général dire: pas de papiers à envoyer. Ça ne veut pas dire pas de contrôle. Le prêteur obtient l’information autrement, par l’IBV ou par un autre moyen. Si une offre prétend vraiment ne rien vérifier du tout, c’est un signal d’alarme, pas un avantage.
Ce que ça cache parfois
Les recherches comme «pret personnel sans enquete de credit» attirent aussi des offres douteuses: frais demandés d’avance, promesse d’approbation à 100 %, aucun contrat clair.
Un prêteur sérieux peut s’appuyer davantage sur vos revenus et votre historique bancaire que sur votre cote de crédit. Il ne promet pas pour autant d’approuver tout le monde.
Documents réellement demandés chez pret-express.ca
Pour une demande de prêt sans document papier, la liste reste courte. Voici ce qui est généralement demandé:
- Une pièce d’identité valide
- Vos coordonnées: adresse, courriel et numéro de téléphone
- Votre consentement à l’IBV, avec la connexion à votre compte bancaire
- Des renseignements sur votre emploi ou votre source de revenu
Selon le prêteur, on ajoute parfois un spécimen de chèque pour le dépôt et les prélèvements, ou une preuve de revenu si l’IBV n’est pas possible.
Pourquoi si peu de papiers
Parce que l’IBV remplace ce que les relevés et les talons de paie montraient: vos entrées d’argent, vos dépenses et la régularité de votre revenu.
C’est la raison pour laquelle un prêt sans vérification bancaire papier est possible sans qu’il y ait moins de sérieux. Le contrôle existe toujours, il est simplement fait par un outil.
Un mot sur vos renseignements
Vos données bancaires sont des renseignements personnels. Au Québec, leur collecte est encadrée, notamment par la Loi 25. Lisez ce à quoi vous consentez, demandez comment elles sont conservées et pendant combien de temps.
Avant de consentir, consultez la politique de confidentialité du prêteur: elle doit préciser quelles données sont recueillies, à quelles fins et pendant combien de temps elles sont conservées.
Comment fonctionne l’IBV en pratique
Les quatre gestes
Une demande de pret sans document passe presque toujours par là, et la vérification se fait en quelques gestes simples. Vous choisissez votre banque dans une liste. Vous vous connectez avec vos identifiants habituels, dans une fenêtre sécurisée.
Vous autorisez le partage de vos opérations. Le prêteur reçoit ensuite les données et les analyse. En général, tout ça prend quelques minutes, pas davantage, si votre banque est compatible.
Est-ce sécuritaire?
La connexion passe par un service tiers conçu pour ça, pas par un simple formulaire. Quelques réflexes aident. Vérifiez que la fenêtre de connexion vous est présentée depuis la page de demande du prêteur, et non depuis un lien reçu par message texte.
Ne partagez jamais vos identifiants par courriel. Et si quelque chose vous semble étrange, fermez la fenêtre et recommencez depuis le site officiel.
Ce que le prêteur voit
Il voit les dépôts qui entrent, les paiements qui sortent, le solde et la régularité des revenus. Il peut en déduire si votre paie arrive à intervalles réguliers et si vos dépenses laissent de la place à un remboursement. Il ne cherche pas à juger vos achats. L’objectif est de mesurer votre capacité à payer.
Si votre banque n’est pas compatible
Certaines institutions, plus petites, ne sont pas toujours prises en charge. Dans ce cas, le prêteur peut demander un autre moyen de preuve, comme un relevé bancaire.
Souvent, il s’agit de relevés récents (par exemple trois mois), d’un spécimen de chèque et d’une preuve de revenu. Tout le monde ne passera donc pas par la voie «sans papier». Ce n’est pas un refus, c’est une étape différente.
Conditions d’éligibilité
Ce qu’on regarde
En général, un prêteur demande de remplir ces conditions:
- Avoir 18 ans ou plus et résider au Québec
- Avoir un revenu régulier (emploi, prestations, pension)
- Avoir un compte bancaire canadien à son nom
- Pouvoir se connecter à ce compte en ligne
Selon le prêteur, un revenu net minimal est exigé, souvent entre 1 200 $ et 2 000 $ par mois. Les prestations et la pension comptent généralement, pourvu qu’elles soient régulières.
Le crédit n’est pas le seul critère
Certaines personnes se tournent vers un pret personnel sans enquete de credit parce que leur dossier est fragile. L’IBV montre autre chose qu’une cote: la réalité de votre compte aujourd’hui.
Cela peut aider certains profils, mais l’approbation n’est jamais garantie. Le taux d’approbation est élevé pour de nombreux dossiers, et chaque demande est analysée au cas par cas.
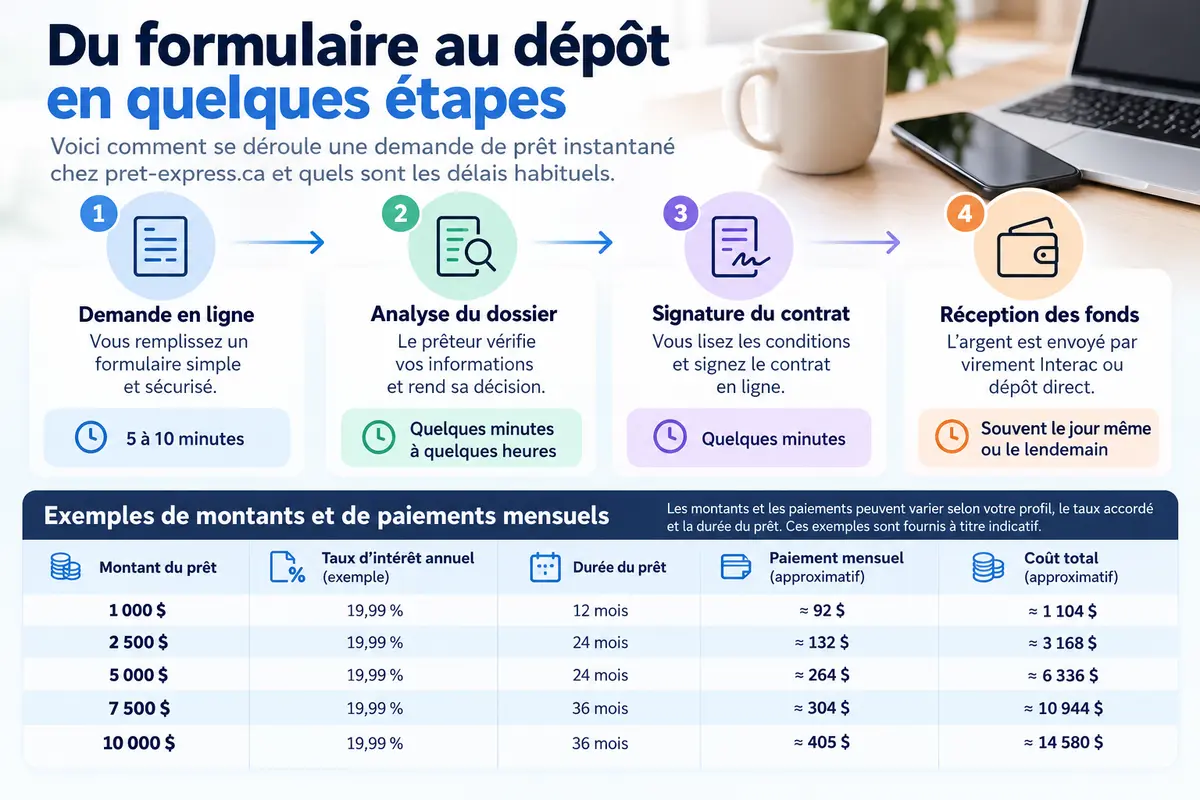
Comment faire la demande (étapes)
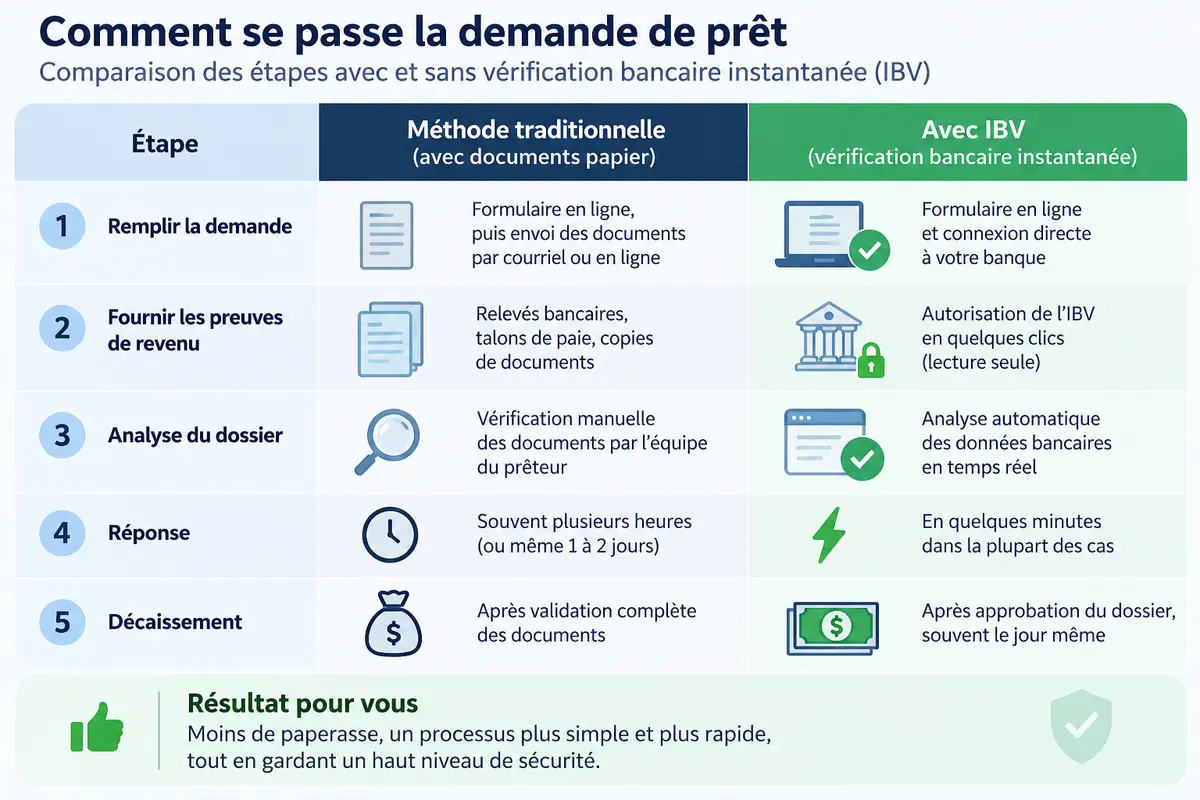
Voici comment se déroule une demande en ligne, du premier clic jusqu’au dépôt:
- Évaluez le montant dont vous avez réellement besoin.
- Remplissez le formulaire en ligne avec des renseignements exacts.
- Choisissez votre banque et connectez-vous pour la vérification bancaire instantanée.
- Attendez l’analyse et la décision du prêteur.
- Lisez le contrat: TAEG, total à rembourser, montant et date de chaque paiement.
- Signez si tout est clair, puis attendez l’envoi des fonds selon le mode choisi.
Quelques gestes qui évitent les retards
Gardez vos identifiants bancaires à portée de main. Utilisez une connexion fiable, pas un réseau public. Vérifiez deux fois votre courriel et votre téléphone. Et restez joignable après l’envoi: si une précision manque, une réponse rapide de votre part accélère le reste.
Ce qu’il faut lire dans le contrat
Prenez cinq minutes, même si tout va vite. Cherchez le TAEG et le taux d’intérêt, le montant total à rembourser, la date et le montant de chaque paiement, les frais en cas de retard et les conditions pour rembourser plus tôt. Si un point n’est pas clair, posez la question avant de signer, pas après.
Avantages et limites de l’IBV
Avantages
Pas de relevés à scanner, pas de courriels à renvoyer, une décision souvent plus rapide. L’IBV est pratique pour quelqu’un qui n’a pas d’imprimante ou qui travaille de son téléphone.
Pour beaucoup de gens, c’est la raison pour laquelle un prêt sans vérification bancaire sur papier leur semble si attirant: moins de paperasse, pas moins de sérieux.
Limites
Elle suppose que vous acceptiez de partager vos données, ce qui n’est pas pour tout le monde. Un historique bancaire irrégulier peut mener à un refus. Elle ne garantit pas l’approbation, et elle ne vous dispense pas de lire le contrat. Enfin, une demande de pret sans document peut toujours exiger une pièce d’identité.
Quand l’IBV convient moins
Si vous partagez votre compte avec quelqu’un d’autre, ou si vos revenus entrent surtout en argent comptant, l’image que le prêteur reçoit sera incomplète.
Même chose si vous préférez ne pas donner accès à votre compte, ce qui est un choix tout à fait légitime. Dans ces cas, une preuve plus traditionnelle peut être demandée. L’important est de poser la question avant, pas pendant la demande.
Cadre réglementaire au Québec
Qui encadre le prêt à la consommation
Au Québec, le prêt à la consommation est encadré par la Loi sur la protection du consommateur (LPC), appliquée par l’Office de la protection du consommateur (OPC). L’Autorité des marchés financiers (AMF) encadre, de son côté, d’autres produits et services financiers.
À savoir avant de signer
- L’OPC délivre le permis de prêteur d’argent. Vérifiez que votre prêteur en détient un.
- Le contrat doit indiquer clairement le taux, le TAEG, les frais et le total à rembourser.
- Au Canada, le taux d’intérêt criminel maximal est de 35 % (TAEG) depuis le 1er janvier 2025.
- Aucun frais ne devrait être exigé avant l’approbation de votre prêt.
- L’approbation n’est jamais garantie.
Que faire en cas de doute
Si une offre vous semble floue ou trop belle pour être vraie, gardez une trace écrite de tout: courriels, captures d’écran, contrat.
Vous pouvez poser vos questions à l’OPC, qui renseigne les consommateurs sur leurs droits, ou déposer une plainte si vous pensez qu’un commerçant n’a pas respecté la loi. Et si on vous demande de payer avant de recevoir quoi que ce soit, arrêtez tout.
Emprunter de façon responsable
Calculer avant de signer
Posez-vous trois questions. De quel montant ai-je réellement besoin? Combien puis-je payer à chaque paie sans sacrifier l’essentiel? Quand le prêt sera-t-il terminé?
Demandez aussi le montant total à rembourser et soustrayez ce que vous empruntez: la différence, c’est le coût réel. Comparez ce chiffre d’une offre à l’autre, pas seulement la mensualité.
Les signaux d’alarme
Certains signes devraient vous faire reculer. Un prêteur qui demande de l’argent avant d’approuver votre dossier. Une annonce d’approbation à 100 %.
Un contrat qu’on refuse de vous envoyer avant la signature. Une demande de vos identifiants bancaires hors d’un service sécurisé, par courriel ou par message texte. Dans tous ces cas, arrêtez-vous et vérifiez.
Si le remboursement devient difficile
Parlez à votre prêteur dès que vous voyez le problème venir, pas après le premier retard. Beaucoup de prêteurs préfèrent trouver un arrangement.
Une ACEF (Association coopérative d’économie familiale) peut aussi vous aider à revoir votre budget gratuitement. Et évitez de rembourser un prêt avec un autre prêt: c’est la règle la plus simple à retenir.
Pourquoi choisir pret-express.ca
Un prêt sans vérification bancaire papier, ça ne doit pas vouloir dire flou. Chez pret-express.ca, la demande se fait en ligne, le coût est présenté avant la signature et chaque dossier est évalué avec soin. Vous lisez, vous posez vos questions et vous décidez à votre rythme.
Le formulaire se remplit à toute heure, mais l’analyse suit les heures de traitement du prêteur: une demande envoyée en semaine, en journée, est en général traitée plus vite. Pour en savoir plus sur le prêt sans document ou sur le prêt rapide en ligne, consultez nos pages dédiées.
Prêt à avancer? Faire une demande de prêt en quelques minutes, sans engagement avant de lire votre contrat.
Foire aux questions
L’IBV donne-t-il accès à mon compte bancaire?
Il donne un accès en lecture seule à un aperçu de vos opérations. Le prêteur ne peut ni retirer, ni déplacer d’argent. Vous donnez votre consentement avant, et vous pouvez demander comment vos données sont conservées.
Puis-je emprunter sans aucun document?
Pas vraiment. Un pret sans document veut dire sans papiers à envoyer, pas sans vérification. Une pièce d’identité et la connexion à votre compte restent généralement nécessaires.
Quelle est la différence entre IBV et vérification de crédit?
L’IBV regarde votre compte bancaire: revenus, dépenses, régularité. La vérification de crédit regarde votre historique auprès des agences, comme les retards ou les dettes. Même avec un pret personnel sans enquete de credit, une forme de contrôle reste en place, et l’approbation n’est jamais garantie.
Émilie Beaumont
Émilie Beaumont est une experte en finances personnelles spécialisée dans le crédit rapide, les prêts à court terme et les solutions de financement en ligne.
Elle s’intéresse particulièrement aux besoins des consommateurs québécois qui recherchent un accès simple et rapide au crédit, notamment lorsque leur situation financière ne correspond pas aux critères traditionnels des banques.
Grâce à son expertise en matière de crédit à la consommation, de gestion budgétaire et de remboursement, Émilie aide les lecteurs à mieux comprendre les différentes options qui s’offrent à eux avant de faire une demande.
Elle porte une attention particulière aux taux d’intérêt, aux conditions de remboursement, aux critères d’admissibilité et au coût réel d’un prêt. Son objectif est de transformer les informations financières complexes en conseils clairs, pratiques et faciles à appliquer.
Expertise: Crédit rapide · Prêts à court terme · Prêts en ligne · Finances personnelles · Gestion budgétaire · Crédit à la consommation · Emprunt responsable